
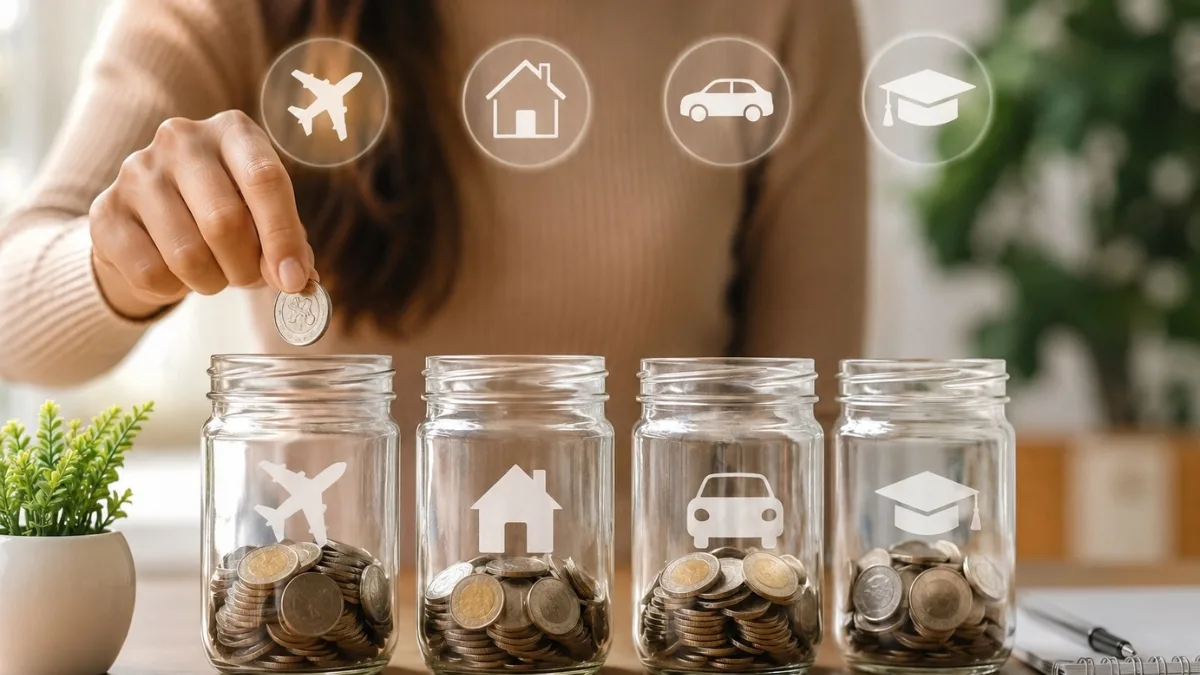
Caixinhas de objetivo: como guardar dinheiro para gastos grandes e previsíveis
IPVA, material escolar, Natal, viagem de férias: nenhum desses gastos é surpresa, mas boa parte das famílias brasileiras é pega de surpresa por eles todo ano. A resposta para parar de repetir esse ciclo é simples de explicar e mais difícil de manter na prática: criar uma caixinha de objetivo, uma reserva separada da reserva de emergência, guardada aos poucos ao longo dos meses, especificamente para cada gasto grande que você já sabe que vai acontecer. Em vez de sentir o baque de uma vez só em dezembro ou janeiro, você distribui o esforço ao longo do ano.
Resumo do artigo
- Caixinha de objetivo é uma reserva separada da emergência, para gastos grandes e previsíveis (IPVA, material escolar, viagens); divida o valor total pelo número de meses até a data e automatize o depósito.
- Guarde o dinheiro em aplicações líquidas e de baixo risco — caixinha de banco digital, CDB de liquidez diária ou Tesouro Selic — nunca em renda variável.
- Guardar com antecedência sai muito mais barato: numa simulação com R$ 6.000, o planejamento custa cerca de R$ 829/mês, contra mais de R$ 1.000 a mais se parcelado no rotativo do cartão.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
A ideia por trás da caixinha de objetivo é antiga — os americanos chamam de “sinking fund”, fundo de amortização, um termo emprestado do mundo corporativo para separar dinheiro aos poucos antes de um gasto grande. No Brasil, bancos digitais popularizaram o conceito com as “caixinhas”: subcontas dentro do próprio aplicativo, cada uma com um nome e uma meta, que rendem enquanto o dinheiro fica ali guardado. A mecânica é simples: você decide quanto vai gastar, até quando precisa do valor, e divide essa conta pelos meses restantes.
O motivo para insistir nisso é financeiro, não só organizacional. Em dezembro de 2025, 78,9% das famílias brasileiras estavam endividadas, segundo a pesquisa PEIC da CNC (Confederação Nacional do Comércio) em parceria com o Serasa — e o cartão de crédito respondia por 85,1% dessas dívidas, com juros que ficam perto de 90% ao ano. Boa parte desse endividamento de fim de ano nasce exatamente de gastos que já eram esperados, mas que ninguém separou dinheiro para cobrir com antecedência.
78,9% das famílias brasileiras terminaram 2025 endividadas, e o cartão de crédito foi a modalidade de dívida mais comum, presente em 85,1% dos lares endividados.
Pesquisa PEIC, CNC e Serasa (dezembro de 2025)
O Que É uma Caixinha de Objetivo (e Por Que Ela Funciona)
A caixinha de objetivo é diferente da reserva de emergência. A reserva de emergência existe para o imprevisível — perda de renda, conserto urgente, problema de saúde. A caixinha de objetivo é para o previsível: um gasto que você sabe que vai ter, só não sabe exatamente quando vai doer no bolso se não se preparar. Separar as duas contas, mesmo que mentalmente, evita que um gasto planejado “coma” o dinheiro que deveria ficar reservado só para emergências reais.
- IPVA e licenciamento do veículo, cobrados no início do ano em quase todos os estados.
- Material escolar e matrícula, concentrados em janeiro e fevereiro.
- Presentes e ceia de fim de ano, em novembro e dezembro.
- Viagens de férias, em julho ou dezembro/janeiro.
- Seguros anuais (carro, casa) e IPTU, que muitas cidades cobram à vista ou em poucas parcelas.
- Manutenção preventiva do carro ou de eletrodomésticos, que eventualmente vai acontecer mesmo sem data marcada.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Como Calcular Quanto Guardar Por Mês
A conta é mais simples do que parece: pegue o valor total estimado do gasto e divida pelo número de meses que faltam até a data em que você vai precisar do dinheiro. Se o rendimento da aplicação for relevante, o valor mensal necessário fica um pouco menor, porque os juros ajudam a completar a meta.
- Liste os gastos grandes e previsíveis dos próximos 12 meses, com valor estimado de cada um.
- Para cada gasto, defina a data em que o dinheiro precisa estar disponível.
- Calcule quantos meses faltam até essa data, a partir de hoje.
- Divida o valor total pelo número de meses — esse é o depósito mensal necessário para aquela caixinha específica.
- Automatize uma transferência mensal para cada caixinha, no mesmo dia em que a renda entra, para não depender de lembrar ou ter sobra no fim do mês.
Onde Guardar o Dinheiro da Caixinha
Como esse dinheiro tem data certa para ser usado — muitas vezes menos de um ano —, ele pede o mesmo critério da reserva de emergência: liquidez e baixo risco. Não é o lugar para tentar ganhar um pouco mais em renda variável ou em um título de renda fixa com vencimento longo, que sofre com a marcação a mercado. As “caixinhas” oferecidas por bancos digitais costumam render próximo de 100% do CDI, o que já supera a poupança tradicional. Tesouro Selic e CDB de liquidez diária também cumprem bem esse papel.
| Onde guardar | Rendimento aproximado | Liquidez |
|---|---|---|
| Poupança | Abaixo do CDI na maior parte do tempo | Imediata, mas só rende no “aniversário” mensal |
| Caixinha de banco digital / CDB de liquidez diária | Próximo de 100% do CDI | Imediata ou D+1 |
| Tesouro Selic | Próximo da Selic (hoje 14,00% ao ano) | D+1 |
Simulação: Guardar Antes x Pagar Depois no Cartão
Imagine uma família que precisa de R$ 6.000 em janeiro para cobrir IPVA, material escolar e as sobras do Natal. Se ela começar a guardar em junho — 7 meses antes —, numa aplicação rendendo perto de 1,1% ao mês (próximo da Selic atual), precisa depositar cerca de R$ 829 por mês para chegar aos R$ 6.000 na data certa, já contando com o rendimento.
Se, em vez disso, essa mesma família for pega de surpresa e precisar parcelar R$ 6.000 no cartão de crédito, caindo no rotativo por 3 meses até conseguir quitar — cenário realista com juros de cartão perto de 90% ao ano, o equivalente a cerca de 5,5% ao mês —, o valor total pago sobe para aproximadamente R$ 7.040. A diferença de mais de R$ 1.000 é o custo de não ter se planejado, não da falta de sorte.
Vantagens de Separar Caixinhas por Objetivo
Separar o dinheiro por finalidade parece um detalhe burocrático, mas muda o comportamento na prática — é mais difícil gastar por impulso um dinheiro que já tem nome e destino definidos.
- Reduz a chance de recorrer ao cartão de crédito ou ao cheque especial quando o gasto chega.
- Facilita enxergar o progresso: ver a caixinha “Viagem” crescendo motiva mais do que um saldo genérico na conta.
- Evita misturar dinheiro de emergência com dinheiro de gasto planejado, preservando a reserva de emergência intacta.
- Torna o orçamento mensal mais previsível, já que o valor da caixinha vira uma linha fixa, como qualquer outra conta.
Cuidados e Erros Comuns
A caixinha de objetivo só funciona se for tratada com a mesma seriedade de uma conta fixa do orçamento — alguns deslizes comuns tiram o método do lugar.
- Mexer na caixinha para outros gastos: se você “empresta” da caixinha do IPVA para sair no fim de semana, ela deixa de cumprir a função.
- Subestimar o valor do gasto: pesquise o valor real (ou uma faixa realista) antes de dividir pelos meses, para não faltar dinheiro na hora H.
- Não automatizar: depender de lembrar de transferir todo mês é o motivo mais comum de a caixinha nunca decolar.
- Guardar em aplicação que não rende nada: deixar parado numa conta corrente sem rendimento é desperdiçar meses de juros que ajudariam a bater a meta mais cedo.
Conclusão: Vale a Pena Ter Caixinhas de Objetivo?
Para qualquer gasto grande que você já sabe que vai acontecer — e a lista costuma ser mais longa do que parece à primeira vista —, guardar aos poucos ao longo do ano é quase sempre mais barato e menos estressante do que se virar na hora com cartão de crédito ou empréstimo. O método não exige disciplina sobre-humana, só uma conta simples e uma transferência automática todo mês. O trabalho pesado é definir a lista de gastos previsíveis uma vez — depois disso, a caixinha só precisa ser alimentada.
Fontes
- CNC (Confederação Nacional do Comércio de Bens, Serviços e Turismo) — Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), dezembro de 2025
- Banco Central do Brasil — estatísticas de taxas de juros e histórico da Selic
Conteúdo Relacionado
As caixinhas de objetivo funcionam melhor dentro de um orçamento organizado — se você ainda não tem um método definido, veja como o método 50-30-20 pode ajudar. E antes de criar caixinhas para gastos planejados, confira quanto guardar de reserva de emergência para o seu perfil — essa base vem sempre primeiro.
Gostou? Estamos nas redes sociais!












