
Aplicativo ou Planilha: Qual escolher para o controle financeiro
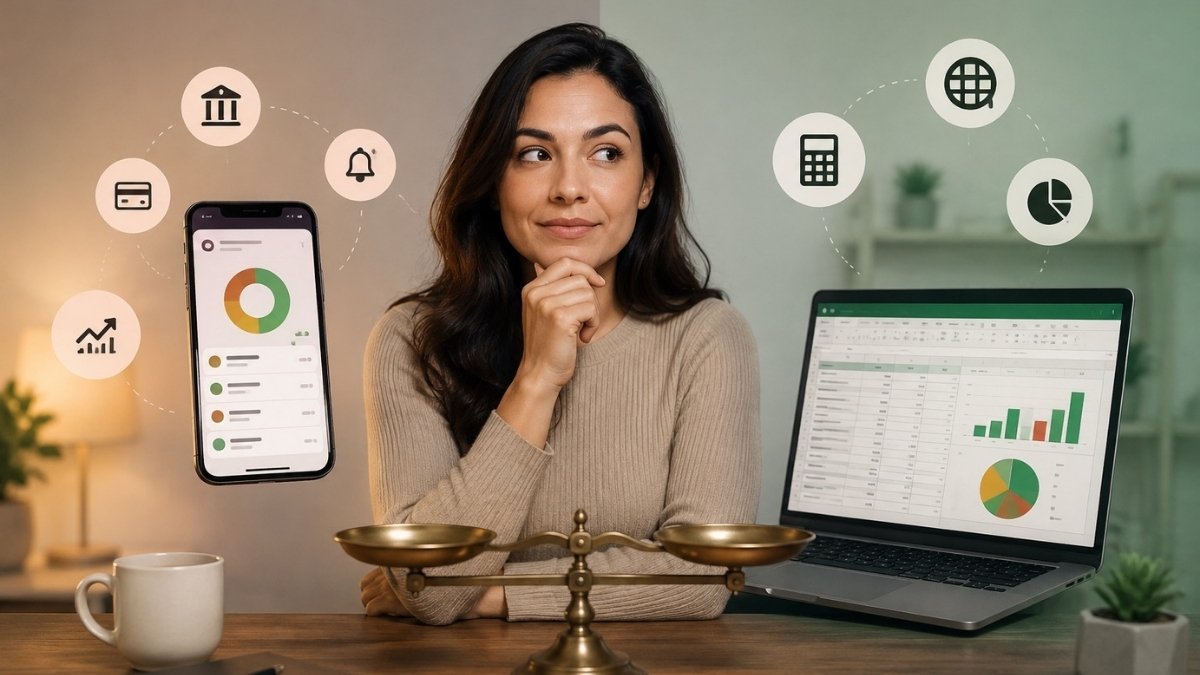
Toda vez que alguém decide finalmente organizar as finanças, a mesma dúvida aparece: aplicativo ou planilha, qual escolher para o controle financeiro? Em resumo, não existe resposta certa para todo mundo — o aplicativo ganha em praticidade e automação, enquanto a planilha ganha em personalização e controle total sobre os dados. A escolha entre aplicativo ou planilha depende menos da ferramenta em si e mais do quanto a pessoa está disposta a manter o hábito atualizado, seja qual for o método escolhido.
Neste artigo
Segundo pesquisa da MindMiners divulgada pela Lina Open X, 81% dos brasileiros já usam algum aplicativo bancário no dia a dia, mas apenas 19% recorrem a ferramentas específicas de gestão financeira pessoal, como Mobills, Organizze ou uma planilha dedicada. Isso mostra que ver o extrato pelo aplicativo do banco não é a mesma coisa que ter controle financeiro — é possível movimentar dinheiro o tempo todo e ainda assim não saber exatamente para onde ele está indo.
Aplicativos de controle financeiro, como Mobills, Organizze e Minhas Economias, se popularizaram por conectar diretamente às contas bancárias via Open Finance, categorizando os gastos automaticamente. Isso reduz o trabalho manual, mas também reduz o contato direto da pessoa com os próprios números — para algumas pessoas, digitar ou lançar cada gasto manualmente numa planilha é justamente o que cria consciência sobre o consumo.
81% dos brasileiros já usam aplicativos bancários no dia a dia, mas apenas 19% recorrem a ferramentas específicas de gestão financeira pessoal.
Vantagens e Desvantagens do Aplicativo de Controle Financeiro
Aplicativos como Mobills, Organizze e Minhas Economias resolvem boa parte do trabalho manual de organizar as finanças, mas isso vem com algumas trocas:
- Vantagem: conecta direto às contas bancárias e cartões via Open Finance, importando e categorizando gastos automaticamente.
- Vantagem: manda alertas de vencimento de contas e avisa quando um gasto passa do limite definido para a categoria.
- Vantagem: funciona no celular, o que facilita registrar um gasto na hora em que ele acontece, sem depender de estar em casa no computador.
- Desvantagem: os recursos mais completos costumam ficar atrás de uma assinatura paga, com a versão gratuita bem limitada.
- Desvantagem: a categorização automática erra às vezes, exigindo revisão manual para não distorcer o relatório do mês.
- Desvantagem: conectar contas bancárias a um aplicativo de terceiros exige compartilhar dados financeiros, o que pode preocupar quem é mais cuidadoso com privacidade.
Vantagens e Desvantagens da Planilha
Uma planilha no Excel ou no Google Planilhas parece antiquada perto de um aplicativo, mas ainda tem motivos fortes para continuar sendo usada:
- Vantagem: é gratuita (Google Planilhas) ou já vem incluída no computador, sem custo de assinatura mensal.
- Vantagem: permite personalizar categorias, fórmulas e formato do jeito que a pessoa preferir, sem depender do que o aplicativo oferece.
- Vantagem: os dados ficam só com a pessoa, sem precisar conectar contas bancárias a nenhum serviço externo.
- Desvantagem: exige lançar cada gasto manualmente, o que costuma ser o motivo número um de as pessoas abandonarem o controle depois de algumas semanas.
- Desvantagem: não manda alertas nem lembretes automáticos — depende inteiramente da disciplina de quem está usando.
- Desvantagem: fica menos prática para consultar rapidamente pelo celular, principalmente fora de casa.
Comparação Direta: Aplicativo ou Planilha
| Critério | Aplicativo | Planilha |
|---|---|---|
| Facilidade para começar | Alta — basta baixar e conectar as contas | Média — exige montar a estrutura antes |
| Automação | Alta, via Open Finance | Nenhuma, tudo manual |
| Personalização | Limitada ao que o app permite | Total |
| Custo | Gratuito com limitações, ou assinatura paga | Gratuita |
| Privacidade dos dados | Depende de compartilhar dados com terceiros | Dados ficam só com o usuário |
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Qual Escolher de Acordo Com o Seu Perfil
Quem tem pouco tempo ou pouca paciência para lançar gastos manualmente tende a se dar melhor com um aplicativo — a automação compensa a falta de personalização, e o hábito se mantém justamente porque exige menos esforço no dia a dia. Já quem gosta de entender cada número, testar fórmulas e adaptar categorias com o tempo, geralmente se frustra com as limitações de um aplicativo pronto e prefere a liberdade de uma planilha.
Para quem já organiza o orçamento pelo método 50-30-20, tanto o aplicativo quanto a planilha funcionam bem — o importante é que a ferramenta separe claramente as três categorias (essenciais, desejos e prioridades financeiras) e mostre o percentual gasto em cada uma. Autônomos e freelancers com renda variável, como discutido no guia sobre como organizar o orçamento com renda variável, costumam se beneficiar mais de uma planilha, porque conseguem ajustar categorias e médias móveis de um jeito que a maioria dos aplicativos prontos não permite.
Também vale considerar um caminho misto: usar o aplicativo do próprio banco para acompanhar o saldo no dia a dia e uma planilha simples, atualizada uma vez por semana, para consolidar a visão geral do mês. Esse formato tira proveito da automação sem abrir mão do momento de revisão consciente que uma planilha exige.
Conclusão
Não existe ferramenta mágica que resolve o controle financeiro sozinha — nem o aplicativo mais completo, nem a planilha mais bem montada. As duas só funcionam se a pessoa mantiver o hábito de olhar os números com regularidade. Quem valoriza praticidade e não se importa em compartilhar dados bancários tende a preferir o aplicativo; quem valoriza controle total e não se incomoda com o trabalho manual tende a preferir a planilha. O primeiro passo, de qualquer forma, é escolher uma das duas opções e começar — trocar de ferramenta depois é sempre mais fácil do que sair do zero.
Passo a Passo Para Começar, Seja Qual For a Ferramenta
Independentemente de escolher aplicativo ou planilha, alguns passos se repetem em qualquer método que realmente funciona no longo prazo:
- Escolha entre três a seis categorias de gastos — o excesso de categorias é um dos motivos mais comuns de as pessoas desistirem no meio do caminho.
- Defina um horário fixo na semana para lançar e revisar os gastos, mesmo usando um aplicativo automático — a revisão consciente é o que gera aprendizado, não só o registro.
- Separe gastos fixos de gastos variáveis logo no início, para enxergar com clareza quanto do orçamento já está comprometido antes mesmo do mês começar.
- Depois do primeiro mês completo, compare o planejado com o realizado — é nessa comparação que aparecem os vazamentos de dinheiro que passam despercebidos no dia a dia.
- Dê à ferramenta pelo menos 60 a 90 dias antes de decidir se ela funciona ou não — o primeiro mês costuma ser o mais trabalhoso, independentemente de ser aplicativo ou planilha.
Erros Comuns ao Tentar Controlar as Finanças
Alguns erros se repetem tanto em quem usa aplicativo quanto em quem usa planilha, e costumam ser o verdadeiro motivo de o controle financeiro não durar:
- Trocar de ferramenta toda semana em busca da “perfeita” — isso impede que o histórico de dados se acumule o suficiente para gerar qualquer insight útil.
- Criar categorias detalhadas demais, o que transforma o lançamento de gastos em uma tarefa cansativa e aumenta a chance de abandono.
- Registrar os gastos, mas nunca revisar o relatório do mês — controle financeiro sem revisão vira só um arquivo de dados sem uso prático.
- Esperar motivação para manter o hábito, em vez de tratar o lançamento dos gastos como algo automático, do mesmo jeito que escovar os dentes.
Vale lembrar que nenhuma ferramenta substitui a decisão de gastar menos do que se ganha. Tanto o aplicativo quanto a planilha só mostram para onde o dinheiro está indo — a mudança de comportamento continua sendo responsabilidade de quem está do outro lado da tela, revisando os números e ajustando os próprios hábitos de consumo mês após mês.
Fontes
Dados sobre o uso de aplicativos financeiros pelos brasileiros: pesquisa MindMiners divulgada pela Lina Open X, 2026.
Gostou? Estamos nas redes sociais!












