
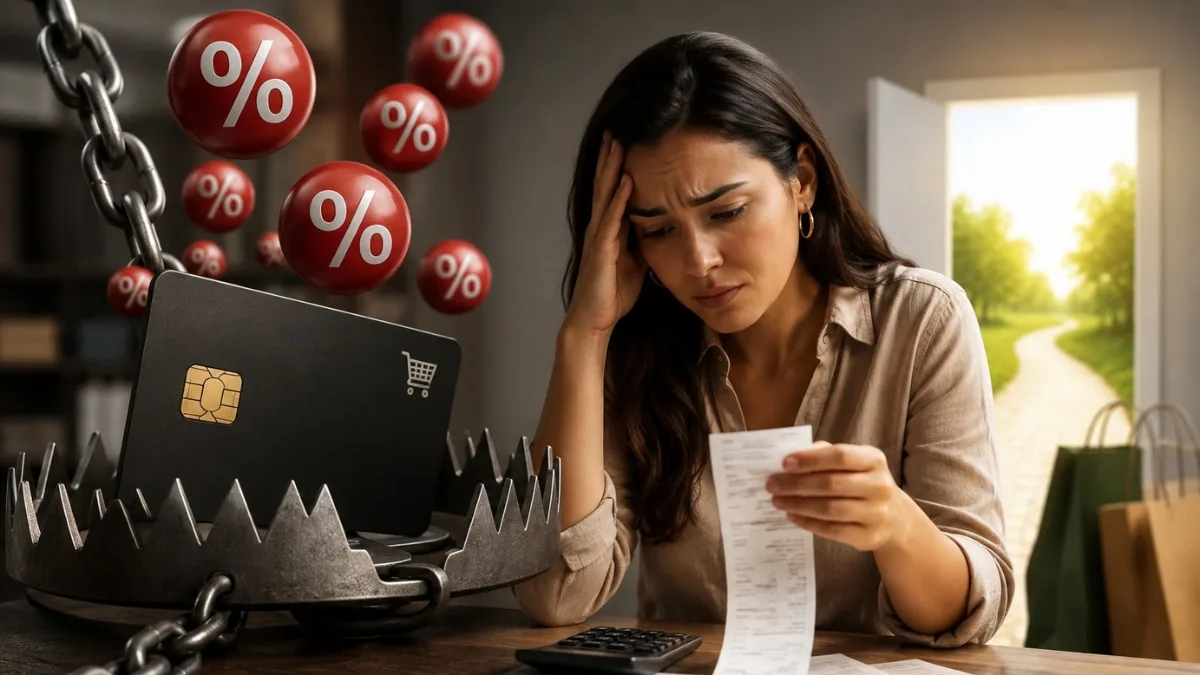
Cartão de loja: por que os juros são tão altos e como sair dessa dívida
Você fecha a compra na loja, ganha um desconto para abrir o cartão ali mesmo, e sai com um cartão que só serve naquela rede. Em resumo: o cartão de loja — também chamado de private label — costuma ter um dos juros mais altos do mercado de crédito brasileiro quando a fatura entra no rotativo ou é parcelada, podendo superar até o custo do cartão de crédito tradicional, que já está entre os mais caros do país. Vale usá-lo só se a fatura for paga integralmente todo mês; caso contrário, o desconto do dia da compra vira migalha perto do que os juros cobram depois.
Resumo do artigo
- Cartão de loja (private label) só serve para comprar naquela loja, mas costuma ter os juros mais altos do mercado quando não é pago à vista.
- Se a fatura entra no rotativo ou é parcelada, o custo pode superar até o do cartão de crédito comum, um dos mais caros do país.
- Uma dívida de R$ 500 nesse cartão pode passar de R$ 1.000 em seis meses se ficar rolando no rotativo.
- Por causa do custo altíssimo, essa dívida deve ser prioridade de pagamento antes de outras contas.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
O cartão de loja, ou private label, é um cartão de crédito que só pode ser usado dentro da rede que o emite — uma loja de departamento, um supermercado, uma rede de postos de combustível. A aprovação costuma ser mais fácil que a de um cartão bancário tradicional, o que faz dele, na prática, a porta de entrada no crédito para muita gente que ainda não tem histórico suficiente para conseguir um cartão comum. É justamente esse público — com menos experiência em lidar com crédito e menos alternativas de comparação — que fica mais exposto aos juros altos quando a fatura não é paga em dia.
Os juros do cartão de crédito no Brasil já são, de forma geral, um dos mais caros do mundo. Em março de 2026, a taxa média do rotativo do cartão de crédito para pessoa física chegou a 428,6% ao ano, segundo dados do Banco Central. O parcelamento da fatura, opção que muita gente usa achando que sai mais barata, também não fica muito atrás: alcançou 194,9% ao ano em janeiro de 2026 e subiu para 200,2% ao ano em fevereiro. Cartões de loja, por operarem com um público que costuma ter menos alternativas de crédito e menor concorrência entre emissores dentro de uma única rede, tendem a praticar juros dentro dessa mesma faixa do mercado — quando não acima dela.
A taxa média do rotativo do cartão de crédito para pessoa física chegou a 428,6% ao ano em março de 2026.
Banco Central do Brasil
Por que os juros do cartão de loja são tão altos
Existem algumas razões para isso. A primeira é o risco: como a aprovação é mais fácil, o emissor assume mais risco de inadimplência, e cobre esse risco com juros mais altos. A segunda é a concorrência: um cartão de loja só pode ser usado naquela rede específica, então não existe a pressão competitiva que outras bandeiras exercem sobre os cartões tradicionais. A terceira é o modelo de negócio: o cartão de loja existe, antes de tudo, para fidelizar o cliente àquela marca — o crédito é a isca, não o produto principal, e isso reduz o incentivo do emissor em oferecer taxas competitivas.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
O que acontece quando a fatura não é paga integralmente
Se você paga só o valor mínimo da fatura, o restante entra automaticamente no rotativo — e passa a render juros todos os dias até ser quitado. Parcelar a fatura em vezes fixas costuma ter um custo um pouco menor que o rotativo puro, mas ainda assim é uma das formas mais caras de crédito disponíveis no mercado. O problema cresce quando esses dois hábitos se tornam recorrentes: a cada mês que a fatura não fecha no azul, a bola de neve fica maior, e o desconto ganho na compra original já foi consumido há muito tempo pelos juros acumulados.
Vale lembrar também que os cartões de loja entram nas mesmas regras de negativação dos demais: se a fatura não for paga, o CPF pode ir parar no Serasa ou no SPC depois de vencida, com todos os efeitos que isso traz para conseguir crédito em outros lugares — inclusive para financiamentos e outros cartões. Como o valor da fatura de um cartão de loja costuma ser menor do que o de um cartão tradicional, é comum a pessoa relevar o atraso, achando que “é pouco” — só que o juro do rotativo não olha para o tamanho da dívida, ele corrói o valor da mesma forma.
Cartão de loja x cartão de crédito tradicional
A tabela abaixo compara os dois tipos de cartão nos pontos que mais importam para quem está decidindo se vale a pena abrir um cartão de loja:
| Critério | Cartão de loja (private label) | Cartão de crédito tradicional |
|---|---|---|
| Onde pode ser usado | Só na rede emissora | Em qualquer lugar que aceite a bandeira |
| Facilidade de aprovação | Alta, mesmo com pouco histórico | Menor para quem tem pouco histórico de crédito |
| Juro médio do rotativo | Dentro da média do mercado ou acima | 428,6% ao ano em média (BCB, mar/2026) |
| Benefícios | Descontos e promoções na loja emissora | Cashback, milhas e programas que variam por bandeira |
| Indicado para | Compras à vista na loja, pagando a fatura integral | Uso mais amplo, sempre com disciplina de pagamento |
Simulação: o custo real de deixar R$ 500 no rotativo
Para mostrar o tamanho do problema, veja uma simulação simples: uma dívida de R$ 500 entra no rotativo de um cartão de loja a uma taxa de 400% ao ano (próxima da média de mercado), sem nenhum pagamento adicional durante o período. Convertendo para juro composto mensal, isso equivale a cerca de 14,3% ao mês.
Depois de 1 mês, a dívida já soma aproximadamente R$ 572. Depois de 3 meses, sobe para cerca de R$ 748. Depois de 6 meses sem nenhum pagamento, a dívida original de R$ 500 chega perto de R$ 1.118 — mais que o dobro do valor inicial, só de juros do rotativo. É esse efeito bola de neve que transforma uma fatura de R$ 500 esquecida em uma dívida de mais de R$ 1 mil em meio ano.
Como sair dessa dívida
- Pare de usar o cartão imediatamente — mesmo que a loja ofereça descontos, o rotativo já está corroendo seu orçamento.
- Ligue para a central do cartão e negocie o parcelamento da dívida em uma taxa fixa, tirando-a do rotativo (normalmente mais barata do que deixá-la rolando).
- Priorize essa dívida entre as outras que você tem — como o rotativo do cartão de loja costuma ter os juros mais altos, ela deve ser a primeira a ser quitada.
- Avalie se um empréstimo pessoal com juro menor, ou o uso da reserva de emergência, compensa para quitar a dívida do cartão de uma vez e cortar o rotativo pela raiz.
- Depois de quitar, decida com calma se vale manter o cartão só pelas promoções — e, se manter, programe o pagamento integral da fatura, sempre.
Vantagens e riscos que vale a pena ter em mente
- Vantagem: aprovação facilitada para quem está começando a construir histórico de crédito.
- Vantagem: descontos reais em compras à vista, se usado com disciplina.
- Risco: juros entre os mais altos do mercado de crédito brasileiro quando a fatura não é quitada integralmente.
- Risco: uso restrito a uma única rede, o que reduz o poder de negociação do consumidor.
- Risco: facilidade de cair no ciclo de fatura mínima seguida de rotativo, especialmente para quem está usando crédito pela primeira vez.
Conclusão
Cartão de loja não é vilão por si só — o problema começa quando a fatura não é paga integralmente. Se você consegue pagar sempre em dia e usa o desconto oferecido de forma consciente, ele pode ser uma ferramenta razoável, principalmente para quem está construindo histórico de crédito. Mas assim que a fatura entrar no rotativo, ele deixa de ser vantagem e vira uma das dívidas mais caras que você pode ter — e deveria ser tratada com prioridade máxima.
Fontes
- Banco Central do Brasil — Estatísticas de taxas de juros
- CNN Brasil — Juro médio do rotativo do cartão de crédito, com dados do BC
Conteúdo relacionado
Se a fatura do seu cartão já está no rotativo, veja o passo a passo em Como Sair do Rotativo do Cartão de Crédito. E se o nome já foi parar no Serasa ou SPC por causa dessas dívidas, o guia Nome Sujo: Como Sair do Serasa e SPC Passo a Passo mostra o caminho para regularizar a situação.
Gostou? Estamos nas redes sociais!












