
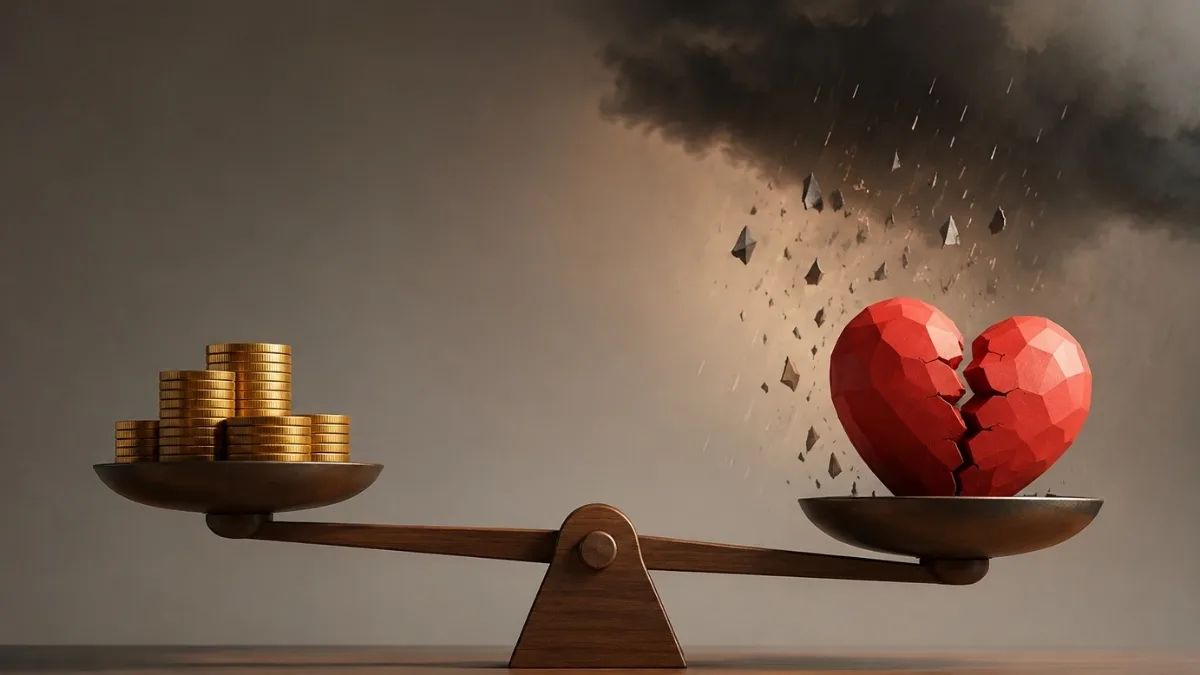
Aversão à perda: por que perder dinheiro dói mais do que ganhar
Por que perder R$ 100 dói tanto mais do que a alegria de ganhar R$ 100? Em resumo: porque o cérebro humano não trata ganhos e perdas como opostos equivalentes. Esse fenômeno se chama aversão à perda, e ele explica boa parte das decisões financeiras ruins que as pessoas tomam sem perceber — desde vender um investimento no pior momento possível até deixar de negociar uma dívida por medo de “assumir a perda”. Entender esse viés não elimina ele, mas ajuda a reconhecer quando ele está no comando da sua próxima decisão de dinheiro.
Resumo do artigo
- Aversão à perda: o impacto emocional de perder dinheiro é, em média, o dobro do impacto emocional de ganhar a mesma quantia (Kahneman e Tversky, Prêmio Nobel de Economia 2002).
- Esse viés faz manter investimentos ruins para não confirmar o prejuízo, ou vender posições boas cedo demais por medo do lucro sumir.
- Numa simulação, vender após uma queda trava a perda; manter o plano original permite recuperar e superar o valor inicial depois.
- Reconhecer o padrão no momento em que ele aparece, e voltar ao plano com a cabeça fria, evita decisões tomadas no calor do momento.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
A ideia foi descrita pelos psicólogos Daniel Kahneman e Amos Tversky em 1979, na chamada Teoria da Perspectiva — trabalho que rendeu a Kahneman o Prêmio Nobel de Economia em 2002. Segundo os experimentos dos dois pesquisadores, o impacto emocional de uma perda é, em média, cerca de duas vezes maior que o impacto emocional de um ganho do mesmo valor. Perder R$ 500 machuca aproximadamente o dobro do que ganhar R$ 500 satisfaz — mesmo sendo exatamente a mesma quantia, só que em direções opostas.
Isso não é falha de caráter nem falta de educação financeira — é como o cérebro humano evoluiu para lidar com risco. Em um passado de escassez, perder um recurso podia significar não sobreviver ao próximo inverno, então faz sentido que o medo de perder pese mais que a vontade de ganhar. O problema é que esse mecanismo de sobrevivência, útil para nossos ancestrais, sabota decisões modernas com dinheiro que exigem lógica fria, não reação de sobrevivência.
O impacto emocional de uma perda é, em média, cerca de duas vezes maior que o impacto emocional de um ganho equivalente — descoberta que fundou o campo das finanças comportamentais e rendeu a Kahneman o Prêmio Nobel de Economia em 2002.
Daniel Kahneman e Amos Tversky, Teoria da Perspectiva (1979)
Vale notar que esse viés não distingue classe social, idade ou nível de educação financeira — investidores experientes e economistas também sentem o mesmo desconforto diante de uma perda, a diferença é que aprendem a reconhecer o padrão antes de agir por impulso. Isso é uma boa notícia: significa que lidar melhor com a aversão à perda é uma habilidade que se treina, não um talento raro reservado a poucos.
Como a Aversão à Perda Aparece nas Suas Decisões de Dinheiro
Esse viés raramente aparece com um aviso claro — ele se disfarça de “prudência” ou de “instinto”. Reconhecer os padrões abaixo é o primeiro passo para não deixar o medo de perder decidir por você.
- Manter um investimento ruim só porque vender “realizaria” o prejuízo, mesmo sabendo que o dinheiro renderia mais em outro lugar.
- Vender um investimento bom cedo demais, com medo de que o lucro “some” se o mercado virar.
- Evitar negociar uma dívida ou pedir desconto por vergonha de “perder” a formalidade da cobrança original.
- Recusar um seguro ou uma reserva de emergência por achar o custo mensal “uma perda certa”, ignorando o risco de uma perda muito maior no futuro.
- Continuar em um plano, assinatura ou investimento ruim só porque já “perdeu” tempo ou dinheiro nele — o chamado efeito custo afundado, primo próximo da aversão à perda.
Se o terceiro item da lista soou familiar, vale um teste rápido: a calculadora de reserva de emergência do Cada Escolha Conta mostra o valor real necessário para o seu perfil — muitas vezes menor do que a “perda certa” que a aversão faz parecer.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Estudo de Caso: Vender no Pânico x Segurar o Investimento
Imagine duas pessoas, cada uma com R$ 10.000 aplicados em um fundo de ações no início de um ciclo de queda do mercado. Em três meses, o fundo cai 15%, e as duas posições valem R$ 8.500. A primeira pessoa, dominada pela aversão à perda, vende tudo para “estancar o sangramento” e migra o dinheiro para a poupança. A segunda mantém a posição, porque já tinha decidido, antes de investir, que aquele dinheiro só seria usado daqui a 5 anos.
Dois anos depois, o mercado se recupera e acumula uma alta de 35% desde o fundo do poço. Quem vendeu ficou com os R$ 8.500 (menos a inflação do período, já que ficou na poupança rendendo pouco). Quem segurou viu a posição voltar a valer cerca de R$ 11.475. A diferença não é sorte — é que vender na baixa transforma uma perda no papel, que ainda podia se recuperar, em uma perda real e definitiva.
Quando a Aversão à Perda Ajuda (e Quando Atrapalha)
Vale dar crédito onde é devido: esse viés não é só vilão. Ele também é o motivo pelo qual a maioria das pessoas evita apostar a reserva de emergência inteira numa criptomoeda promissora ou assinar uma dívida sem entender os juros. Um pouco de medo de perder é saudável — o problema é quando ele age sem filtro, nas duas direções.
| Situação | Aversão à perda ajuda | Aversão à perda atrapalha |
|---|---|---|
| Investimento de longo prazo | Evita apostar tudo em algo arriscado sem estudar antes | Faz vender na baixa e travar um prejuízo que poderia se recuperar |
| Negociação de dívidas | Motiva buscar as melhores condições antes de assinar um contrato | Faz evitar negociar por vergonha ou medo de “perder” a posição de credor |
| Seguro e reserva de emergência | Nenhuma — aqui o viés quase sempre atrapalha | Faz enxergar o prêmio do seguro como perda certa, ignorando o risco maior |
Como Reconhecer e Reduzir o Efeito na Prática
Não dá para desligar um viés que está no cérebro há milhares de anos de evolução. Mas dá para criar barreiras práticas que reduzem o estrago que ele causa nas suas decisões de dinheiro.
- Decida a estratégia antes de precisar dela: defina por quanto tempo vai manter um investimento e em que cenário vai vender, antes de aplicar o dinheiro — não no meio do pânico.
- Avalie o patrimônio total, não cada posição isolada: uma queda de 15% em um fundo específico pesa menos quando você olha a carteira inteira, diversificada.
- Automatize decisões recorrentes, como aportes mensais, para reduzir o número de vezes que a emoção tem chance de interferir.
- Pergunte “eu compraria isso hoje, pelo preço atual?” antes de decidir manter algo só porque já investiu tempo ou dinheiro nele.
- Converse com alguém de fora da situação antes de uma decisão financeira grande e emocional — a aversão à perda é mais forte quando você está sozinho com a decisão.
Um Retrato Coletivo da Aversão à Perda no Brasil
Esse viés também aparece em escala nacional. Os fundos de renda fixa — considerados mais previsíveis e menos sujeitos a perdas visíveis no curto prazo — captaram R$ 130,3 bilhões líquidos só no primeiro trimestre de 2026, mais que o dobro do mesmo período do ano anterior, segundo a ANBIMA. Enquanto isso, a fatia de ações dentro do total de fundos brasileiros caiu de 9,0% em fevereiro para 8,4% em maio e junho de 2026. Não é só análise racional de retorno — é, em boa parte, o desconforto coletivo de encarar a possibilidade de perda no curto prazo, mesmo quando o horizonte de investimento é longo.
Conclusão: O Que Fazer Com Esse Viés
Aversão à perda não é algo que se resolve de uma vez — é um padrão que volta a aparecer cada vez que você encara uma decisão de dinheiro com risco envolvido. O ganho real está em reconhecer o padrão no momento em que ele aparece: aquele aperto no estômago ao ver um investimento no vermelho, ou a relutância em negociar uma dívida, não são sinais de que você está certo, são sinais de que o viés está ativo. Parar um segundo antes de agir, e voltar ao plano que você tinha traçado com a cabeça fria, costuma valer mais do que qualquer decisão tomada no calor do momento.
Fontes
- ANBIMA (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais) — dados de captação e patrimônio da indústria de fundos em 2026
- Prêmio Nobel — Daniel Kahneman, Prêmio Nobel de Economia de 2002, pela Teoria da Perspectiva
Conteúdo Relacionado
A aversão à perda anda de mãos dadas com outros vieses do dia a dia financeiro — vale também entender por que caímos na armadilha da compra por impulso e como isso afeta o orçamento mensal.
Gostou? Estamos nas redes sociais!












