
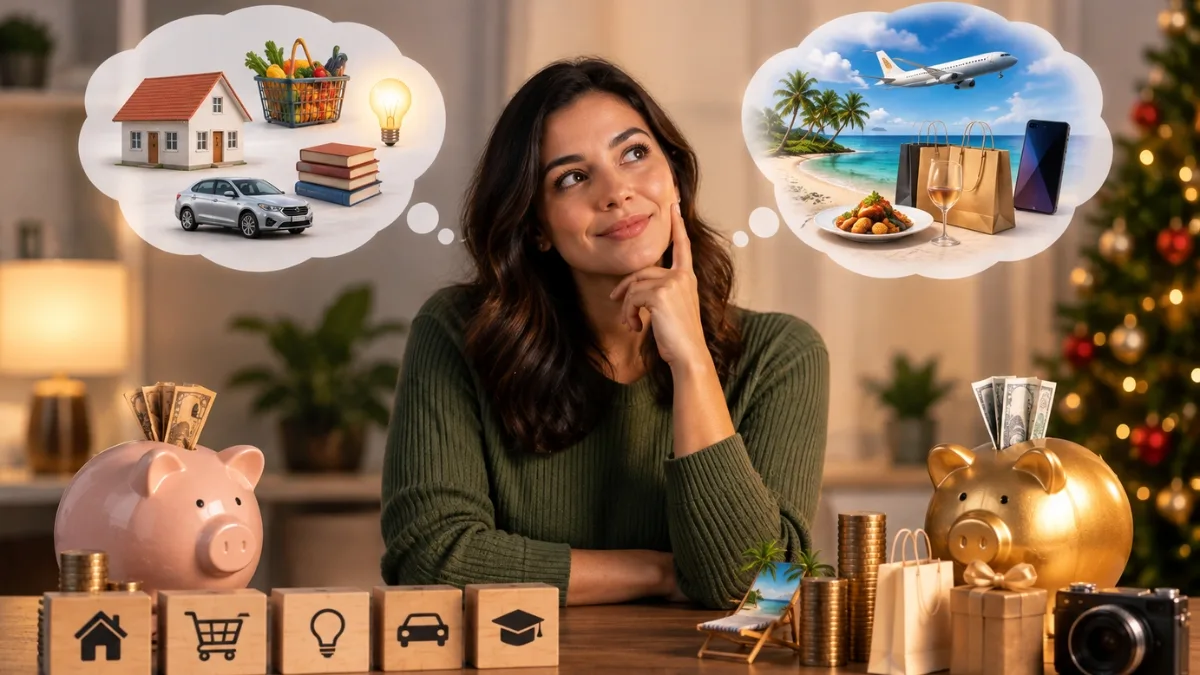
Contabilidade mental: por que tratamos o 13º diferente do salário
Você provavelmente já fez isso sem perceber: tratou o dinheiro do 13º salário, de uma restituição do Imposto de Renda ou de um prêmio como “dinheiro diferente” do resto do seu orçamento, mesmo sabendo que, no fim das contas, é tudo a mesma coisa: dinheiro seu, na mesma conta. Em resumo, esse hábito de separar mentalmente o dinheiro em “caixinhas” conforme sua origem, mesmo sem nenhuma separação física real, se chama contabilidade mental, e ele explica por que muita gente usa o 13º para presentes de Natal enquanto uma dívida no cartão continua crescendo no rotativo.
Resumo do artigo
- Contabilidade mental é o hábito de tratar dinheiro de origens diferentes (salário, 13º, restituição) como se não fossem intercambiáveis.
- Segundo CNDL/SPC Brasil, 34% dos brasileiros pretendem poupar o 13º de 2025, mas 33% vão usá-lo em presentes de Natal e só 16% em dívidas atrasadas.
- Manter uma dívida de R$ 2.000 no rotativo do cartão por 6 meses pode fazer o saldo passar de R$ 4.600, a taxas de mercado de 2026 (BCB).
- Entender esse viés ajuda a decidir com mais clareza o que fazer com qualquer dinheiro “extra” que chega fora do salário normal.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
Contabilidade mental é um termo cunhado pelo economista Richard Thaler, ganhador do Prêmio Nobel de Economia, para descrever a tendência das pessoas de dividir o próprio dinheiro em categorias mentais separadas, mesmo quando ele está fisicamente no mesmo lugar (a mesma conta bancária, a mesma carteira). Na teoria econômica clássica, dinheiro é fungível: um real vindo do salário vale exatamente o mesmo que um real vindo de um bônus ou de uma restituição. Na prática do dia a dia, porém, quase ninguém trata o dinheiro assim.
O exemplo mais comum no Brasil é justamente o 13º salário. Formalmente, ele é só mais um depósito na conta, mas psicologicamente é tratado como algo à parte, um “bônus” que “não conta” no orçamento normal. É esse enquadramento mental que explica por que uma pessoa pode estar com uma dívida no cartão de crédito, sabendo perfeitamente que os juros são altos, e ainda assim escolher usar o 13º inteiro em presentes de Natal, guardando a quitação da dívida para “quando sobrar dinheiro”.
Essa separação não costuma ser uma decisão consciente e calculada, ela acontece quase automaticamente, no momento em que o dinheiro cai na conta. É por isso que perguntas simples, feitas antes de decidir o que fazer com qualquer valor “extra”, ajudam a interromper esse piloto automático e trazer a decisão de volta para o campo racional, considerando o orçamento como um todo, não como caixinhas isoladas.
34% dos brasileiros pretendiam poupar o 13º salário de 2025, mas 33% planejavam usá-lo em compras de presentes de Natal e apenas 16% em dívidas atrasadas.
CNDL/SPC Brasil
Por que o cérebro faz essa separação
A explicação de Thaler é que a contabilidade mental funciona como um mecanismo de autocontrole, só que aplicado de forma inconsistente. Rotular um dinheiro como “reserva de emergência” ou “aposentadoria” ajuda a resistir à tentação de gastá-lo à toa, porque criamos uma regra mental de que aquele valor tem um destino específico. O problema aparece quando o rótulo empurra na direção errada, como quando o 13º vira automaticamente “dinheiro de fim de ano” antes mesmo de a pessoa avaliar se pagar uma dívida cara não seria matematicamente melhor.
Outro fator é a origem emocional do dinheiro. Um salário mensal é visto como “ganho com esforço constante”, enquanto um 13º, uma restituição ou um prêmio carregam uma sensação de “dinheiro que apareceu”, mais fácil de gastar sem culpa. Esse é o mesmo mecanismo por trás de comportamentos como gastar mais em uma viagem quando o passeio foi “pago com o cartão de milhas” ou sentir menos peso ao usar crédito da loja em vez de dinheiro do próprio bolso.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Simulação: o preço de rotular o 13º como “dinheiro de Natal”
Para tornar isso concreto, imagine alguém com uma dívida de R$ 2.000 no rotativo do cartão de crédito, que também vai receber R$ 2.000 de 13º salário. A taxa média de juros do rotativo do cartão de crédito, segundo dados do Banco Central, chegou a 435,9% ao ano em março de 2026, o equivalente a cerca de 15% ao mês. Compare os dois caminhos possíveis para esse dinheiro:
| Cenário | O que acontece com os R$ 2.000 do 13º | Saldo da dívida após 6 meses |
|---|---|---|
| Quita a dívida agora | Usado para zerar o rotativo | R$ 0 |
| Vira “dinheiro de Natal” | Gasto em presentes e festas, dívida some do radar | Cerca de R$ 4.600 (juros do rotativo compostos) |
A diferença entre os dois cenários passa de R$ 4.600 em apenas 6 meses, considerando que o saldo devedor continue rendendo juros do rotativo sem amortização relevante, cenário comum para quem só paga o mínimo da fatura. Isso não significa que usar parte do 13º com presentes seja um erro automático, mas mostra o custo real de deixar o rótulo mental (“isso é dinheiro de Natal, não de dívida”) decidir sozinho, sem passar pela conta.
Outros exemplos comuns de contabilidade mental
- Restituição do Imposto de Renda: tratada como “presente da Receita”, mesmo sendo dinheiro que já era seu, emprestado ao governo sem juros durante meses.
- Vale-refeição ou vale-alimentação: muita gente gasta esse saldo sem pensar duas vezes, mesmo fazendo escolhas mais caras do que faria pagando com o próprio salário.
- “Caixinha” de reserva de emergência que nunca é emergência: o valor guardado com um rótulo específico, mas usado para qualquer imprevisto pequeno, perdendo a função original.
- Ganhos em apostas ou prêmios: dinheiro percebido como “não sério”, gasto com muito mais facilidade do que o salário do mês.
Vale reforçar que ter uma reserva de emergência com rótulo próprio é, em geral, uma prática recomendada, não um erro de contabilidade mental. O problema não é separar dinheiro por categoria, é deixar de reavaliar essa categoria quando a situação financeira muda. Quem já tem uma reserva formada pode usar a calculadora de reserva de emergência do Cada Escolha Conta para conferir se o valor guardado ainda está de acordo com o que realmente precisa, em vez de manter o número antigo só porque “sempre foi assim”.
Quando a contabilidade mental ajuda (e quando atrapalha)
Nem tudo sobre esse viés é negativo. Separar o orçamento em categorias, como fazem métodos de organização financeira com “envelopes” ou contas digitais específicas para cada objetivo, usa exatamente esse mecanismo mental a favor de quem organiza as finanças. A diferença entre a versão útil e a versão prejudicial está em uma pergunta simples: a categoria foi definida com base em uma prioridade real, ou só na origem emocional do dinheiro?
- Ajuda quando existe uma meta clara por trás do rótulo (reserva de emergência, aposentadoria, uma viagem planejada) e o valor é revisado periodicamente.
- Atrapalha quando o rótulo é definido só pela origem do dinheiro (“é 13º, então é diferente”), sem considerar o contexto financeiro atual, como uma dívida cara em aberto.
Como usar esse conhecimento a seu favor
- Trate qualquer dinheiro extra como parte do mesmo orçamento: antes de decidir o destino do 13º, da restituição ou de um prêmio, olhe para o quadro financeiro completo, dívidas incluídas.
- Some tudo antes de rotular: pergunte “se esse dinheiro caísse junto com meu salário normal, na mesma conta, o que eu faria com ele?”
- Use rótulos a seu favor, não contra você: nomear uma conta ou valor com um objetivo específico funciona melhor quando esse objetivo é revisado de tempos em tempos, não fixado para sempre.
- Antes de qualquer compra maior com dinheiro “extra”, pare e avalie: a Matriz de Decisão de Compras do Cada Escolha Conta ajuda a checar, com perguntas objetivas, se aquele gasto realmente faz sentido diante do restante das suas finanças.
Conclusão
A contabilidade mental não é um defeito exclusivo de quem “não sabe cuidar do dinheiro”, é um padrão universal de como o cérebro humano lida com finanças. O que muda o resultado prático é perceber quando esse padrão está sendo usado a seu favor e quando está sendo usado contra você, especialmente na hora de decidir o destino do 13º salário, de uma restituição ou de qualquer valor que pareça “diferente” do salário do mês. Quem quer entender melhor como impulsos parecidos influenciam decisões de consumo do dia a dia pode ler também sobre gatilhos emocionais de consumo aqui no blog.
Fontes
Gostou? Estamos nas redes sociais!












