Golpe do Pix: como reconhecer os golpes mais comuns e se proteger
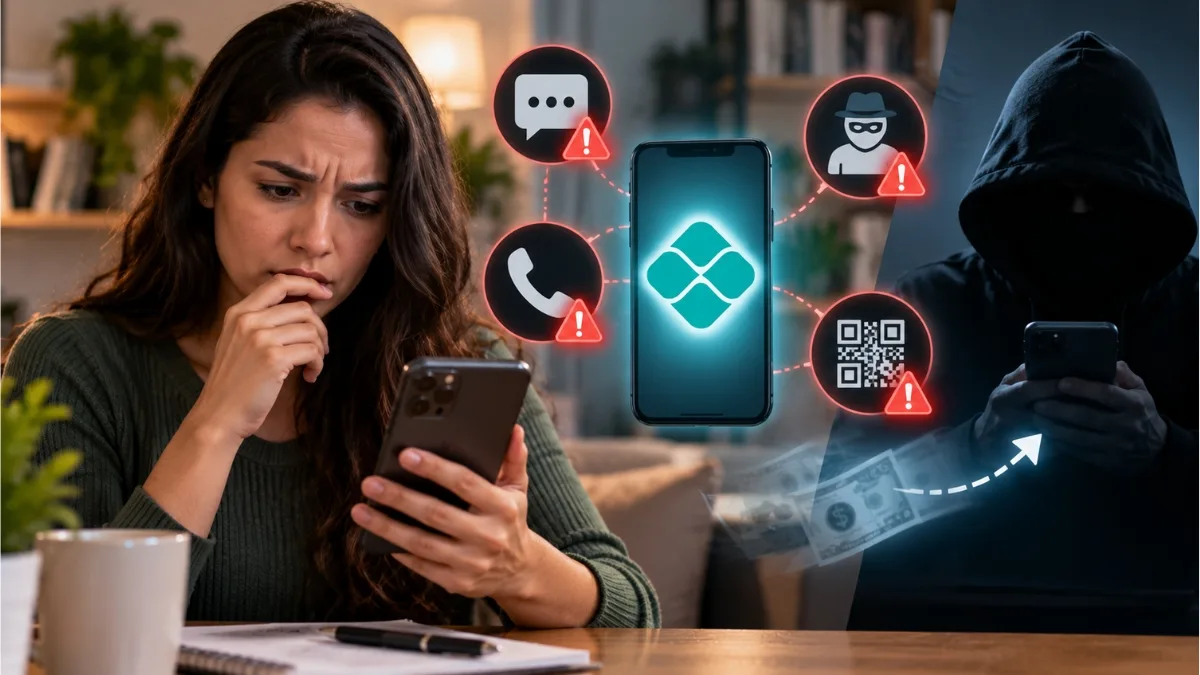
Você recebe uma mensagem no WhatsApp: “oi, mudei de número, pode me confirmar aquele Pix?” Ou uma ligação de alguém se identificando como o seu banco, avisando de uma “transação suspeita” e pedindo o código que acabou de chegar por SMS. Em resumo: se alguém pede um código, uma senha ou um Pix “de teste” por telefone ou mensagem, é golpe do Pix, sem exceção. Bancos e o Banco Central nunca fazem esse tipo de pedido.
Resumo do artigo
- Os golpes de Pix mais comuns em 2026 usam WhatsApp clonado, ligações falsas de banco e até voz clonada por IA.
- Sinal de alerta universal: pedido de urgência, senha ou código de confirmação por telefone ou mensagem.
- Se você caiu num golpe, existe o MED, mecanismo do Banco Central para tentar reaver o valor em até 80 dias.
- Quanto mais rápido você aciona o banco, maior a chance de recuperar o dinheiro.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
O Pix completou seis anos como o meio de pagamento mais usado no Brasil, e os golpistas acompanharam essa evolução de perto. Não é mais só o “Pix errado” clássico. Em 2026, criminosos já usam clonagem de WhatsApp, contas laranja abertas com documentos vazados e até voz clonada por inteligência artificial para simular um parente pedindo dinheiro urgente.
A boa notícia é que, apesar da sofisticação, quase todo golpe de Pix segue o mesmo roteiro: criar urgência, pedir uma informação que ninguém deveria pedir por telefone, e contar com a pressa da vítima para que ela não pare para pensar. Conhecer esse roteiro é a defesa mais eficaz que existe, mais até do que qualquer configuração de segurança no aplicativo do banco.
Bancos e o Banco Central nunca pedem senha, código de confirmação recebido por SMS ou “Pix de teste” por telefone ou WhatsApp, em nenhuma hipótese.
Os golpes de pix mais comuns em 2026
Os golpes mudam de nome, mas repetem os mesmos mecanismos. Veja os que mais aparecem em registros de instituições financeiras e órgãos de defesa do consumidor neste ano:
- Falsa central de atendimento: o golpista liga se passando pelo seu banco, avisa de uma “compra suspeita” e pede que você confirme dados ou receba um código por SMS “só para cancelar a operação”.
- WhatsApp clonado: o número de um amigo ou familiar é clonado (ou um perfil idêntico é criado) e a vítima recebe um pedido de Pix urgente, geralmente com uma desculpa emocional.
- Comprovante falso: comum em vendas on-line. O golpista envia uma imagem de comprovante de Pix agendado e retira o produto antes que o valor realmente caia na conta do vendedor.
- Pix “errado” proposital: alguém transfere um valor para você “sem querer” e pede a devolução com urgência, muitas vezes com dinheiro de origem fraudulenta, para usar sua conta na lavagem do golpe.
- Falsificação de voz com IA: uma ligação com a voz de um filho, neto ou cônjuge (clonada a partir de vídeos públicos) pede um Pix emergencial, geralmente alegando um acidente ou prisão.
- Golpe do investimento falso: promessas de retorno alto e rápido, com pressão para transferir via Pix para uma conta de terceiro antes que a “oportunidade” acabe.
Repare que em quase todos os casos existe um elemento em comum: a pressa. O golpista não quer que você pare, ligue para o número oficial do banco ou confirme com a pessoa por outro canal. Ele quer a transferência feita antes que a dúvida apareça.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Como identificar um golpe antes de cair nele
Existe um pequeno checklist mental que funciona para praticamente qualquer golpe de Pix. Antes de confirmar qualquer transferência fora da sua rotina, vale parar e responder a estas perguntas:
- Alguém está me pedindo urgência, sigilo, ou as duas coisas ao mesmo tempo?
- Estão me pedindo senha, código de SMS ou dados que meu banco já deveria ter?
- Eu confirmei essa história por outro canal (uma ligação direta para a pessoa, não pelo número que me chamou)?
- O nome que aparece na tela de confirmação do Pix é realmente o nome da pessoa ou empresa que eu esperava?
- Essa oferta de investimento promete um retorno alto demais para o risco que estou assumindo?
Se a resposta para qualquer uma dessas perguntas te deixar desconfortável, o próximo passo é simples: não confirme nada e verifique por conta própria, ligando para o número oficial impresso no cartão ou buscado direto no site do banco, nunca o número que te contatou.
O que fazer se você já caiu: o mecanismo especial de devolução (MED)
Se o golpe do Pix já aconteceu, existe um caminho oficial antes de desistir do dinheiro: o Mecanismo Especial de Devolução (MED), criado pelo Banco Central especificamente para casos de fraude e golpe no Pix.
- Entre em contato com o seu banco pelo canal oficial de atendimento assim que perceber o golpe, e registre a reclamação com o máximo de detalhes da operação.
- O banco pode bloquear temporariamente o valor ainda disponível na conta de quem recebeu, enquanto analisa se houve fraude.
- O pedido de MED pode ser feito em até 80 dias após a transação, mas quanto mais cedo você agir, maior a chance de o dinheiro ainda estar disponível na conta do golpista.
- A análise e a eventual devolução podem levar até 15 dias úteis.
O MED tem limites importantes: ele não cobre erro do próprio usuário, como digitar a chave errada, nem arrependimento de compra ou desacordo comercial. E a devolução só é possível se ainda houver saldo disponível na conta de quem recebeu o valor, total ou parcial. Por isso, velocidade é o fator que mais pesa a seu favor.
Simulação: o que acontece com R$ 1.000 enviados por engano
Para deixar mais concreto o peso do tempo de reação, veja três cenários hipotéticos de uma mesma vítima que envia R$ 1.000 para um golpista depois de cair numa falsa central de atendimento:
| Tempo até acionar o banco | Situação provável da conta do golpista | Chance de recuperar o valor |
|---|---|---|
| Até 1 hora | Valor ainda costuma estar disponível, golpista pode não ter tido tempo de sacar ou transferir | Alta |
| Até 24 horas | Parte do valor pode já ter sido movimentada para outras contas | Média |
| Depois de 3 dias | Conta provavelmente já foi esvaziada ou até encerrada | Baixa |
| Depois de 80 dias | Prazo do MED já expirou | Praticamente nula |
A tabela é uma simplificação, porque cada banco tem seu próprio tempo de resposta e cada caso tem particularidades. Mas o padrão se repete em praticamente todo relato de fraude via Pix: o intervalo entre perceber o golpe e avisar o banco é o fator que mais influencia se o dinheiro volta ou não.
Boas práticas para reduzir o risco do golpe do Pix no dia a dia
Nenhuma dessas medidas é infalível sozinha, mas juntas reduzem bastante a chance de você virar estatística:
- Ative a autenticação em duas etapas em todos os aplicativos financeiros e no seu número de WhatsApp.
- Combine com a família uma “palavra-chave” para confirmar pedidos de dinheiro em situações de emergência, algo que um golpista jamais saberia.
- Configure limites menores para transferências noturnas e para novos destinatários, direto no aplicativo do seu banco.
- Desconfie de qualquer promessa de rentabilidade muito acima da média do mercado, principalmente se a pressão para decidir for imediata.
- Nunca clique em links recebidos por SMS ou WhatsApp para “resolver” um problema com o Pix, mesmo que o remetente pareça ser o seu banco.
Conclusão
Conhecer o golpe do Pix não torna essa forma de pagamento mais perigosa do que qualquer outra, mas a velocidade que tornou o Pix tão prático é a mesma que os golpistas exploram. A defesa mais confiável não é nenhuma configuração especial do aplicativo, e sim o hábito de desconfiar de urgência e confirmar por um canal independente antes de transferir qualquer valor fora da rotina.
Se você quer entender melhor outras funcionalidades do Pix, como funciona o Pix parcelado também vale a leitura, especialmente para diferenciar uma função legítima do banco de uma cobrança suspeita disfarçada de “parcelamento”.
Fontes
- Banco Central do Brasil — Guia do Mecanismo Especial de Devolução (MED)
- Banco Central do Brasil — Pix
Gostou? Estamos nas redes sociais!