PGBL ou VGBL: qual escolher na sua previdência privada
PGBL ou VGBL: essa é quase sempre a primeira dúvida de quem pensa em complementar a aposentadoria do INSS com previdência privada. Em resumo, a escolha depende de como você declara o Imposto de Renda: quem faz a declaração completa e contribui para o INSS ou regime próprio tende a se beneficiar mais do PGBL, enquanto quem usa a declaração simplificada, é isento de IR ou já contribui além do limite de dedução costuma preferir o VGBL. O restante da decisão depende do prazo de resgate e do regime de tributação escolhido, que valem igualmente para os dois produtos.
Neste artigo
O PGBL (Plano Gerador de Benefício Livre) permite deduzir da base de cálculo do Imposto de Renda as contribuições feitas ao longo do ano, até o limite de 12% da renda bruta tributável — segundo a Receita Federal, isso só vale para quem também contribui para o INSS ou regime próprio de previdência e opta pela declaração completa. O detalhe importante aparece no resgate: o Imposto de Renda incide sobre o valor total retirado, incluindo o principal investido, já que ele não foi tributado na entrada.
O VGBL (Vida Gerador de Benefício Livre) funciona de forma inversa: não permite dedução na declaração, mas no resgate o Imposto de Renda incide apenas sobre os rendimentos, não sobre o valor total aplicado. Por isso, o VGBL costuma ser recomendado para quem não pode ou não quer usar a dedução do PGBL — seja por já ter atingido o limite de 12%, seja por usar a declaração simplificada, na qual a dedução de previdência não se aplica.
O contribuinte pode deduzir da base de cálculo do Imposto de Renda as contribuições para PGBL até o limite de 12% da renda bruta tributável no ano, desde que também contribua para o INSS ou regime próprio de previdência.
Receita Federal do Brasil, 2026
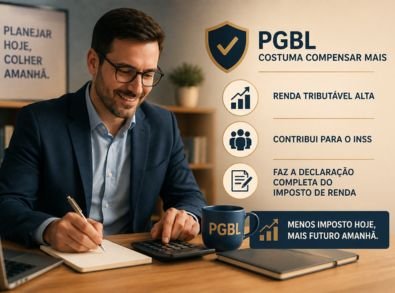
PGBL costuma compensar mais para quem tem renda tributável alta, contribui para o INSS e faz a declaração completa do Imposto de Renda.
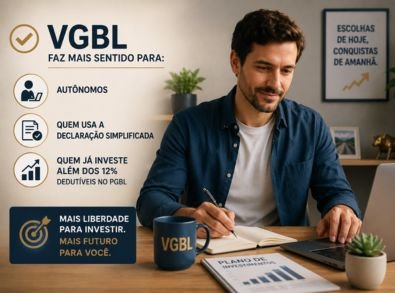
VGBL costuma fazer mais sentido para autônomos, quem usa a declaração simplificada, ou para quem já investe além dos 12% dedutíveis no PGBL.
PGBL ou VGBL: comparação direta
| Característica | PGBL | VGBL |
|---|---|---|
| Dedução no IR | Até 12% da renda bruta tributável | Não há dedução |
| Tributação no resgate | Sobre o valor total (principal + rendimento) | Somente sobre o rendimento |
| Indicado para | Declaração completa, com contribuição ao INSS | Declaração simplificada, autônomos, ou quem já usou o limite do PGBL |
| Portabilidade | Permitida entre planos PGBL | Permitida entre planos VGBL |
Tabela progressiva ou regressiva: qual escolher
Além de escolher entre PGBL e VGBL, é preciso decidir o regime de tributação no resgate — essa escolha vale tanto para um quanto para o outro. Na tabela progressiva, a alíquota segue a mesma tabela do salário, de 0% a 27,5%, e faz mais sentido para quem espera ter renda menor na aposentadoria ou pretende resgatar valores pequenos e esporádicos. Já na tabela regressiva, a alíquota começa em 35% para resgates em até 2 anos e cai 5 pontos percentuais a cada dois anos, até chegar a 10% para valores aplicados há mais de 10 anos — por isso, é a opção mais indicada para quem pensa em um horizonte longo, de fato voltado à aposentadoria.
| Tempo de aplicação | Alíquota na tabela regressiva |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
Um ponto que gera confusão: a escolha entre progressiva e regressiva é feita por aporte, não uma vez só para o plano inteiro. Até 2024, muitos planos exigiam essa escolha logo na contratação — mas a Lei 14.803/2024 mudou essa regra: hoje o participante pode optar pelo regime regressivo a qualquer momento, inclusive só na hora do resgate, sem precisar decidir isso de antemão. Vale só lembrar que, uma vez escolhida a tabela regressiva para determinado aporte, essa opção passa a ser irreversível para aquele valor específico. Por isso vale conversar com a seguradora para confirmar como o prazo de cada aporte é contado, já que ele impacta diretamente a alíquota final no resgate.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Novidade: IOF sobre aportes altos em VGBL
Desde 1º de janeiro de 2026, o Decreto 12.499/2025 criou uma cobrança de IOF de 5% sobre aportes em planos VGBL que ultrapassarem R$ 600 mil por ano, por CPF — o imposto incide só sobre o valor que exceder esse limite, não sobre o aporte inteiro. A regra não afeta o PGBL nem vale para quem aporta valores menores que R$ 600 mil no ano. Quem pretende investir valores altos em VGBL de uma vez só deve considerar esse custo adicional antes de decidir o tamanho do aporte, e avaliar se faz sentido diluir o valor em mais de um ano.
Simulação: quanto você economiza de IR com o PGBL
Imagine alguém com renda bruta tributável de R$ 100 mil por ano, que está na faixa de 27,5% da tabela do Imposto de Renda e faz a declaração completa. Ao contribuir com 12% dessa renda no PGBL — R$ 12 mil no ano —, essa pessoa reduz a base de cálculo do IR no mesmo valor. Isso representa uma economia de até R$ 3.300 no imposto devido, seja pagando menos IR, seja recebendo uma restituição maior.
O detalhe que muita gente esquece: essa economia é um adiamento de imposto, não uma isenção definitiva. No resgate, o IR volta a incidir sobre o valor total retirado do PGBL, incluindo os R$ 12 mil que geraram a dedução anos antes. Ainda assim, o benefício costuma valer a pena para quem mantém o dinheiro aplicado por muitos anos, já que a alíquota no resgate pode cair para 10% na tabela regressiva — bem abaixo dos 27,5% economizados na contribuição.
Vantagens e desvantagens da previdência privada
- Vantagem: disciplina de longo prazo, com desconto automático que reduz a tentação de resgatar o dinheiro para outros fins.
- Vantagem: o PGBL pode reduzir o Imposto de Renda a pagar todo ano, para quem se enquadra nas regras de dedução.
- Desvantagem: taxas de administração e de carregamento cobradas por algumas seguradoras podem corroer boa parte do rendimento ao longo dos anos — vale comparar propostas antes de contratar.
- Desvantagem: resgates antecipados na tabela regressiva pagam alíquotas altas, de até 35%, o que penaliza quem precisa do dinheiro antes do prazo planejado.
Cenários: autônomo, CLT ou quem já tem previdência no trabalho
Quem é autônomo e contribui para o INSS como contribuinte individual também pode usar a dedução do PGBL, desde que faça a declaração completa — um detalhe que muita gente desconhece e acaba deixando de aproveitar um benefício fiscal real. Já quem tem carteira assinada — situação analisada em detalhe em previdência privada vale a pena para quem tem CLT? — e tem previdência corporativa oferecida pela empresa, geralmente um plano PGBL com contrapartida do empregador, deve primeiro aproveitar ao máximo essa opção antes de contratar um plano individual, porque o desconto em folha costuma vir com condições melhores de taxa do que planos comprados diretamente no banco ou na seguradora.
Para quem já contribui para um plano de previdência no trabalho e quer investir além disso, o caminho mais comum é abrir um VGBL individual — já que o limite de 12% dedutível provavelmente já foi usado pela contribuição via empresa. Nesse caso, o VGBL funciona como um investimento de longo prazo com vantagens de sucessão patrimonial, mais do que como ferramenta de economia de Imposto de Renda no ano corrente.
Quando a previdência privada pode não valer a pena
Nem sempre PGBL ou VGBL são a melhor opção. Se a taxa de administração cobrada pela seguradora for muito alta — algo acima de 1,5% ao ano é motivo para pesquisar alternativas — o custo pode superar o benefício fiscal ao longo do tempo, especialmente em planos VGBL, que não têm a vantagem da dedução para compensar. Também não faz sentido priorizar a previdência privada enquanto existirem dívidas caras em aberto, como cartão de crédito rotativo ou cheque especial: o custo dessas dívidas costuma ser muito maior do que qualquer rendimento que a previdência ofereça no mesmo período.
No fim das contas, a pergunta “PGBL ou VGBL” tem menos a ver com qual produto é melhor de forma absoluta, e mais com o seu perfil de declaração de Imposto de Renda e com o prazo até o resgate. Reavaliar essa escolha a cada ano faz sentido, principalmente se a sua renda tributável mudar significativamente ou se você trocar de emprego e passar a contar com previdência corporativa.
Fontes
- Receita Federal — Dedução com despesas de previdência privada
- Susep — Superintendência de Seguros Privados
Conteúdo relacionado
PGBL e VGBL são só uma parte do planejamento para a aposentadoria — vale sempre olhar o quadro completo, começando pelo que o INSS já garante. Se você ainda não avaliou isso, o texto INSS não basta: por que pensar na aposentadoria agora é um bom ponto de partida antes de decidir entre os dois produtos de previdência privada.
Gostou? Estamos nas redes sociais!