Pix Automático: o que é e como ele muda suas contas fixas
Toda vez que você esquece de pagar a mensalidade da academia, o streaming ou a conta de internet, alguém cobra multa, corta o serviço ou nega o acesso. O Pix Automático nasceu para resolver esse tipo de esquecimento. Em resumo: é uma forma de autorizar, uma única vez, que uma empresa debite o pagamento direto da sua conta todo mês usando a estrutura do Pix, sem gerar boleto, sem repetir senha e, na grande maioria dos casos, sem taxa para quem paga. Isso é especialmente relevante em um país onde o esquecimento de pagamento ainda é uma das causas mais comuns de nome sujo e juros de cartão que fogem do controle.
Resumo do artigo
- Autorização única dentro do app do banco substitui boleto e confirmação repetida a cada cobrança.
- Cancelamento é instantâneo e, na maioria dos bancos, não existe nenhuma taxa para quem paga.
- Revisar a lista de assinaturas a cada três meses evita pagar por serviços que você esqueceu que tinha.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
O recurso foi anunciado pelo Banco Central em junho de 2025 e se tornou obrigatório para todas as instituições que oferecem conta transacional a partir de outubro do mesmo ano. Desde janeiro de 2026, ele também passou a substituir o débito automático interbancário tradicional, que dependia de convênios específicos entre bancos e vinha perdendo espaço por causa disso. Na prática, isso significa que o seu banco, seja ele grande ou uma fintech pequena, é obrigado a oferecer essa opção de pagamento a quem pede. Bancos digitais e fintechs menores, que antes ficavam de fora dos convênios de débito automático tradicional por não terem acordo direto com grandes empresas, agora conseguem oferecer a mesma comodidade, porque o Pix Automático roda sobre a infraestrutura única do Banco Central, não sobre acordos bilaterais entre instituições.
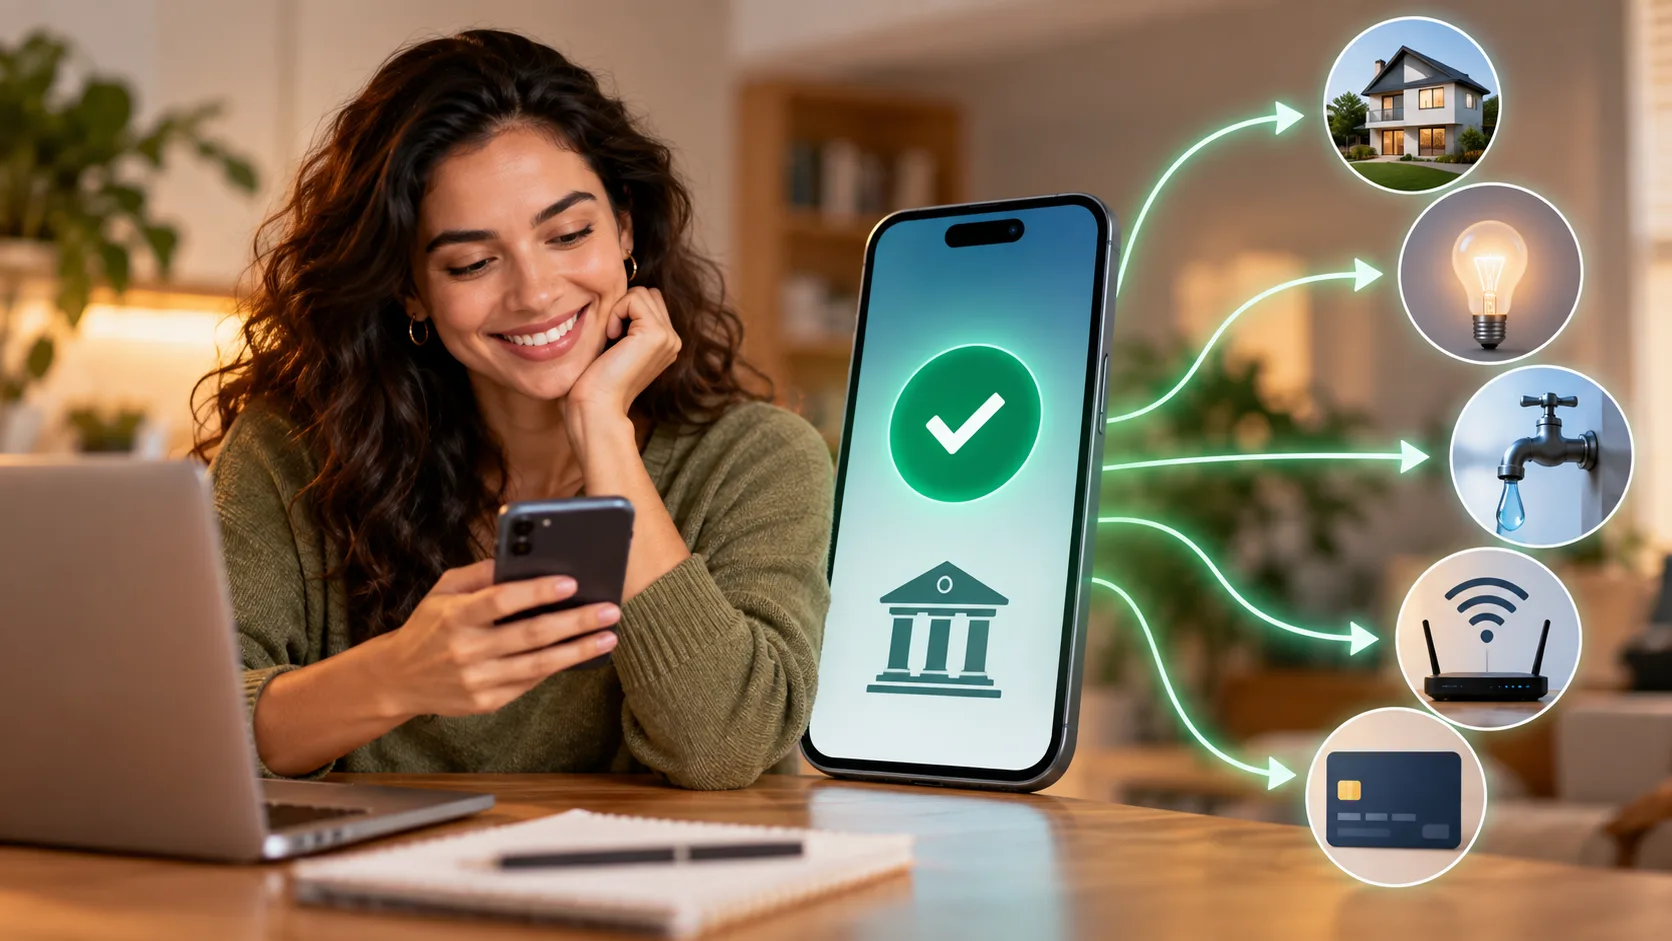
A diferença central para quem já usa o Pix comum é a autorização prévia. Em vez de escanear um QR Code ou digitar a chave toda vez que a fatura vence, você aprova uma única vez, dentro do aplicativo do banco, definindo um valor máximo mensal que a empresa pode cobrar. A partir daí, o pagamento acontece sozinho na data combinada, e você pode cancelar a qualquer momento, sem precisar ligar para a empresa ou esperar o fim de um ciclo de cobrança.
O Pix Automático completou um ano em junho de 2026 com crescimento de 177% ao mês no número de usuários ativos, segundo dados da EBANX e do Banco Central — mais da metade dos novos assinantes de plataformas digitais no período já começou usando essa forma de pagamento.
Como funciona o Pix Automático na prática
O fluxo é mais simples do que parece à primeira vista. Uma empresa que vende algo por assinatura, como um serviço de streaming, uma escola, uma academia, um seguro ou um plano de internet, solicita a autorização de cobrança recorrente. Você recebe esse pedido dentro do aplicativo do seu banco e decide se aceita, definindo (ou confirmando) um teto de valor mensal para a cobrança.
- A empresa envia o pedido de autorização de cobrança recorrente pelo Pix.
- Você recebe a notificação no aplicativo do seu banco ou instituição de pagamento.
- Você aprova (ou recusa) a solicitação e define o valor máximo permitido por cobrança.
- Na data de vencimento, o valor é debitado automaticamente, sem nova confirmação.
- Se o saldo estiver insuficiente, o sistema tenta novamente por até três vezes antes de marcar a cobrança como não paga.
- Você pode cancelar a autorização a qualquer momento, direto no aplicativo, com efeito imediato.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Pix Automático, débito automático e boleto: qual a diferença
Os três resolvem o mesmo problema, pagar algo todo mês sem esquecer, mas funcionam de formas bem diferentes. A tabela abaixo resume o que muda entre eles.
| Característica | Pix Automático | Débito automático (antigo) | Boleto recorrente |
|---|---|---|---|
| Autorização | Feita uma vez, dentro do app do banco pagador | Depende de convênio entre banco e empresa | Não existe autorização — cada boleto é um documento novo |
| Custo para quem paga | Gratuito na maioria dos bancos | Geralmente gratuito | Pode ter tarifa de emissão ou pagamento |
| Cancelamento | Instantâneo, pelo próprio aplicativo | Pode levar dias e exigir contato com o banco | Basta não pagar o próximo boleto |
| Tentativas em caso de saldo insuficiente | Até 3 tentativas automáticas | Geralmente 1 tentativa | Nenhuma — vira atraso direto |
| Disponibilidade | Obrigatório em todos os bancos desde 2026 | Só entre instituições conveniadas | Universal, mas manual |
Vantagens do Pix Automático
- Você nunca mais perde o vencimento de uma conta fixa por esquecimento.
- O cancelamento é instantâneo, sem callcenter e sem carta de próprio punho.
- Não existe taxa de boleto nem tarifa extra na maioria das instituições.
- Todas as autorizações ficam visíveis em um único lugar, dentro do aplicativo do banco.
- Funciona entre bancos diferentes, ao contrário do débito automático tradicional, que dependia de convênio específico.
Riscos e cuidados com o Pix Automático
Nenhuma ferramenta de pagamento é isenta de cuidado, e o Pix Automático não é diferente. O maior risco aqui não é técnico, é comportamental: como a cobrança acontece sozinha, é fácil perder a noção de quantas assinaturas você mantém ativas ao mesmo tempo.
- Revise a lista de autorizações no aplicativo do banco pelo menos uma vez por trimestre.
- Desconfie de pedidos de autorização vindos de empresas que você não reconhece — o Banco Central recomenda nunca aprovar uma cobrança recorrente por link recebido em mensagem, só dentro do próprio aplicativo do banco.
- Defina um valor máximo realista na autorização; isso limita o estrago mesmo se um valor errado for cobrado por engano.
- Lembre que gratuidade não significa ausência de reajuste — a empresa pode aumentar a mensalidade dentro do limite que você autorizou, sem pedir permissão de novo.
Quem sente mais a diferença: cenários práticos
Para quem tem renda fixa em CLT e poucas assinaturas, o Pix Automático é, na prática, uma comodidade sem grandes riscos: menos boleto para lembrar, menos multa por atraso. Já para quem trabalha por conta própria, com entradas de dinheiro mais irregulares ao longo do mês, o cuidado precisa ser maior, porque uma cobrança automática pode cair justamente num dia de caixa apertado. Nesse caso, vale configurar o valor máximo com folga e, se possível, alinhar a data de vencimento das assinaturas com os dias em que a receita costuma entrar.
Famílias com várias contas fixas (streaming, escola, plano de saúde, academia, seguro do carro) também sentem diferença dupla: de um lado, menos gente esquecendo de pagar e gerando juro; do outro, mais facilidade para a soma dessas mensalidades crescer sem ninguém perceber, porque cada uma parece pequena isoladamente. Nesses casos, uma lista simples com todas as autorizações ativas, revisada junto com o orçamento mensal, evita a surpresa no extrato.
Simulação: quanto você recupera revisando suas assinaturas automáticas
Aqui está o motivo prático de revisar essa lista de vez em quando. Imagine que você mantém quatro assinaturas em Pix Automático somando R$ 189 por mês, mas na real só usa duas — as outras R$ 79 mensais saem da conta por pura inércia. Se você cancelar essas duas e investir os R$ 79 todo mês em uma aplicação de renda fixa simples, como um CDB que paga perto de 100% do CDI (hoje próximo de 13,65% ao ano, segundo o Banco Central, dado de 17/09/2026), em 5 anos (60 meses) esse dinheiro chega a R$ 6.619,21 — sendo R$ 4.740 de aportes e R$ 1.879,21 só de juros. É o tipo de conta que fica mais fácil de visualizar com a nossa calculadora de juros compostos.
Conclusão
O Pix Automático não é só mais uma sigla do Banco Central, é uma mudança real na forma como contas fixas são cobradas no Brasil, e tende a substituir boleto recorrente e débito automático na maior parte dos casos até o fim da década. Ele resolve um problema de esquecimento, mas cria outro, mais silencioso: a tentação de acumular assinaturas que você nem lembra que tem. Vale aplicar a mesma lógica do método 50-30-20 aqui, revisando periodicamente quanto das suas contas fixas realmente cabe no orçamento, sem deixar que a comodidade da cobrança automática decida por você.
Fontes
- Banco Central do Brasil — Pix
- Banco Central do Brasil — FAQ Pix Automático
- Banco Central do Brasil — Sistema Gerenciador de Séries Temporais (Selic e CDI)
- Agência Brasil — Banco Central anuncia o Pix Automático
Gostou? Estamos nas redes sociais!