O que fazer com o 13º salário: como dividir entre dívidas, reserva e fim de ano
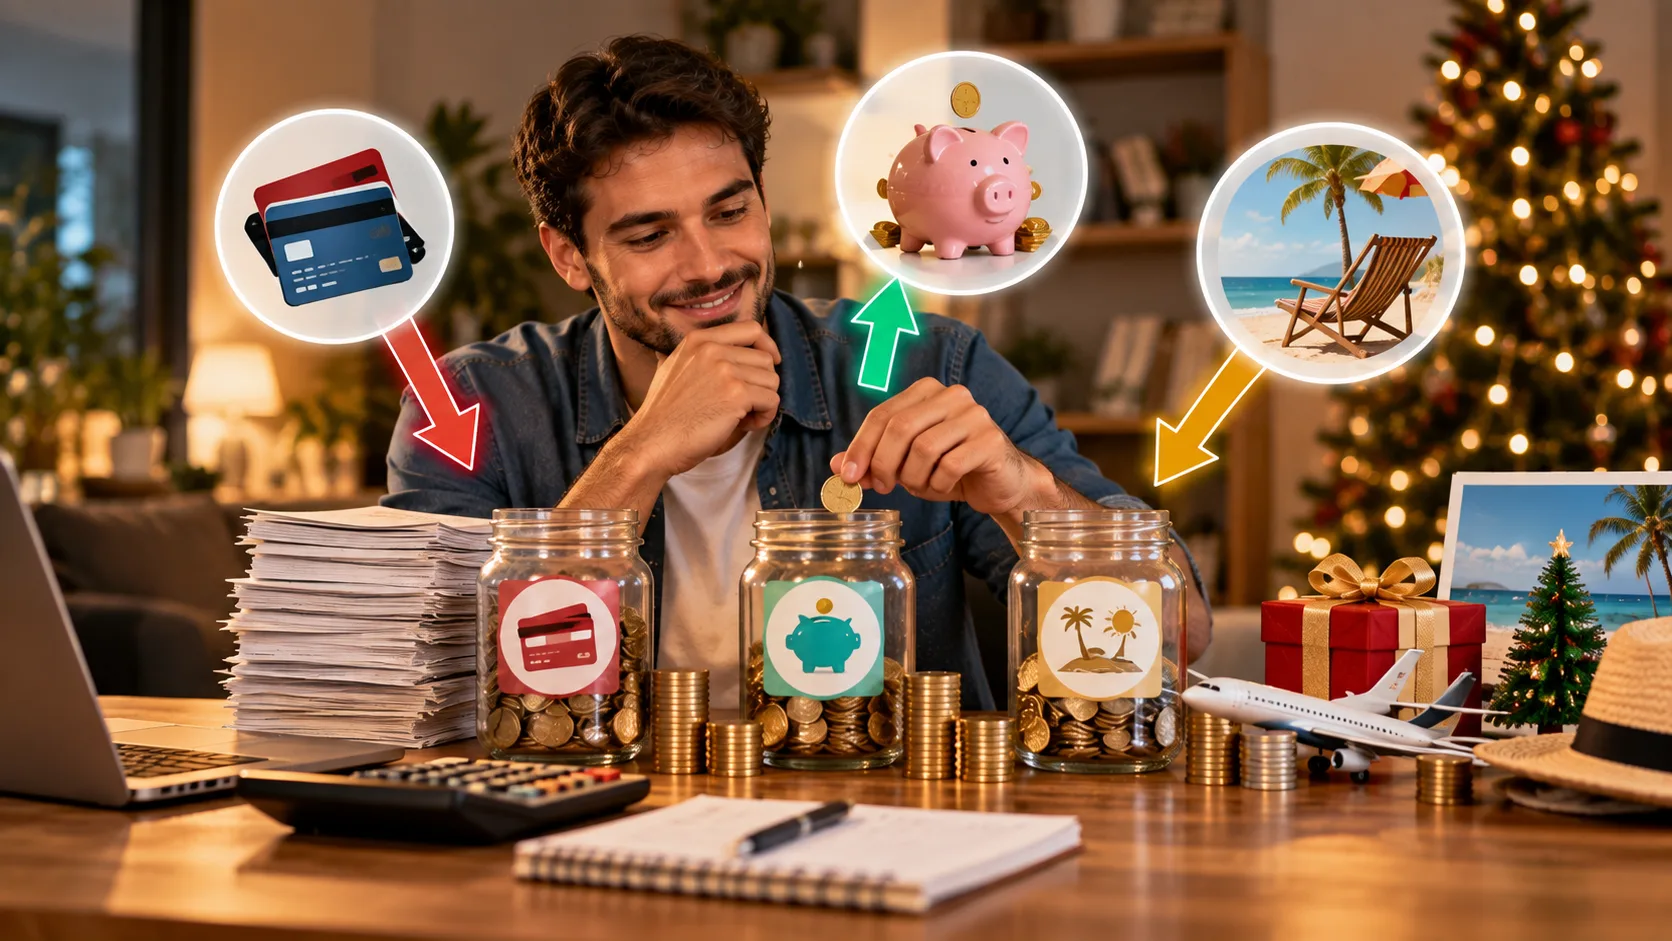
Todo ano, entre novembro e dezembro, milhões de brasileiros recebem um dinheiro que não costuma aparecer no resto do calendário. E todo ano a mesma dúvida volta: o que fazer com o 13º salário para que ele não evapore entre presentes, ceia e parcelas esquecidas? Em resumo: se você tem dívida cara, ela vem primeiro; se não tem, o 13º deve completar a reserva de emergência e cobrir as despesas certas de janeiro, com uma fatia pequena e planejada para aproveitar as festas.
Resumo do artigo
- O 13º salário é uma renda extra previsível: a primeira parcela cai até 30 de novembro e a segunda até 20 de dezembro, já com descontos. Isso permite decidir o destino do dinheiro antes de ele chegar.
- Quem tem dívida cara, como rotativo do cartão ou cheque especial, costuma ganhar mais quitando essas dívidas primeiro, porque nenhum investimento seguro rende o que esses juros cobram.
- Sem dívidas, a prioridade passa a ser completar a reserva de emergência e separar as despesas certas de janeiro, como IPVA, IPTU e material escolar, aproveitando descontos à vista.
- Reservar uma fatia pequena e combinada para as festas evita culpa e evita o cartão. Com tudo isso resolvido, o 13º vira um reforço anual para objetivos de longo prazo.
Resumo gerado por ferramenta de IA treinada pela redação do Cada Escolha Conta.
Neste artigo
O tamanho desse dinheiro no país é enorme. Segundo o DIEESE, o pagamento do 13º em 2025 tinha potencial de colocar cerca de R$ 369,4 bilhões na economia, beneficiando mais de 95 milhões de pessoas entre trabalhadores com carteira, empregados domésticos, aposentados e pensionistas. Para cada família, porém, a pergunta é bem menor e bem mais concreta: para onde vai a parte que chega na minha conta?
A grande vantagem do 13º é ser previsível. Pela lei, a primeira parcela pode ser paga entre fevereiro e 30 de novembro, e a segunda deve cair até 20 de dezembro, já com os descontos de INSS e Imposto de Renda. Ou seja: você sabe mais ou menos quanto vai receber e quando. Isso permite decidir o destino do dinheiro antes de ele existir na conta, que é exatamente quando a gente decide melhor.
O pagamento do 13º salário em 2025 tinha potencial de injetar cerca de R$ 369,4 bilhões na economia brasileira, com valor médio estimado em R$ 3.512 por beneficiário.
DIEESE, nota à imprensa, novembro de 2025
Por que o 13º some tão rápido
Existe um motivo comportamental para o 13º “sumir”. A gente tende a separar o dinheiro em gavetas mentais: o salário é para as contas, e o 13º parece dinheiro de sobra, quase um prêmio. Esse fenômeno tem nome, contabilidade mental, e já explicamos em detalhes no post sobre por que tratamos o 13º diferente do salário. O problema é que o boleto do cartão não sabe de qual gaveta o dinheiro saiu.
Some a isso o clima de fim de ano, as promoções e a sensação de que “todo mundo está gastando”, e fica fácil entender por que janeiro vira o mês mais apertado para tanta gente. A saída não é abrir mão das festas. É decidir a divisão antes, com números, e deixar a emoção participar só da parte que foi reservada para ela. Por isso, pensar no que fazer com o 13º salário ainda em outubro ou novembro faz tanta diferença.
- O 13º parece um bônus, mas é parte da sua renda anual dividida de outro jeito.
- Janeiro concentra despesas certas: IPVA, IPTU, matrícula e material escolar.
- Decisões tomadas no calor das compras de dezembro costumam custar mais caro do que as tomadas em outubro.
- Uma divisão combinada com antecedência reduz a culpa de gastar e o arrependimento depois.
O que fazer com o 13º salário: a ordem de prioridade
Não existe uma fórmula única, mas existe uma ordem que funciona para a maioria das pessoas. Ela vai da decisão que dá mais retorno garantido para a que dá menos. Pense nela como uma escada: só suba para o próximo degrau quando o anterior estiver resolvido ou encaminhado.
- Quitar ou reduzir dívidas caras. Rotativo do cartão e cheque especial estão entre as linhas de crédito mais caras do país. Nenhum investimento seguro rende o que esses juros cobram.
- Completar a reserva de emergência. Se você ainda não tem alguns meses de gastos guardados em aplicação de liquidez diária, o 13º é uma ótima oportunidade de avançar.
- Separar as despesas certas do início do ano. IPVA, IPTU, seguro, matrícula, uniforme. Pagar à vista costuma dar desconto e evita parcelamento.
- Reservar uma parte para as festas e para você. Presentes, viagem, ceia. Uma fatia definida, não “o que sobrar”.
- Investir para objetivos de longo prazo. Aposentadoria, entrada de imóvel, estudos. Aqui o tempo trabalha a favor com os juros compostos.
Sobre o primeiro degrau: o cheque especial tem teto de 8% ao mês, definido pelo Conselho Monetário Nacional, e o rotativo do cartão tem os juros e encargos totais limitados a 100% do valor original da dívida desde 2024. Mesmo com esses limites, são custos muito acima de qualquer rendimento de renda fixa. Se esse é o seu caso, vale ler também como sair do rotativo do cartão e por que o cheque especial costuma ser a dívida mais cara.
Encontre mais conteúdos do Cada Escolha Conta no Google
Está gostando da leitura? Adicione o Cada Escolha Conta às suas fontes preferidas para encontrar nossos conteúdos com mais facilidade na Pesquisa Google. Boa leitura!
Simulação: como dividir o 13º em três perfis
Para mostrar na prática o que fazer com o 13º salário em situações diferentes, vamos colocar isso em números. Imagine três pessoas que vão receber, cada uma, cerca de R$ 3.500 líquidos somando as duas parcelas, valor próximo da média estimada pelo DIEESE. A diferença entre elas não é o valor recebido, e sim a situação financeira de cada uma. Os percentuais abaixo são ilustrativos, pensados para mostrar a lógica, não uma regra fixa.
| Destino | Ana (tem dívida no cartão) | Bruno (sem dívida, sem reserva) | Carla (sem dívida, com reserva) |
|---|---|---|---|
| Dívidas caras | R$ 2.450 (70%) | — | — |
| Reserva de emergência | R$ 350 (10%) | R$ 1.750 (50%) | — |
| Despesas de janeiro | R$ 350 (10%) | R$ 875 (25%) | R$ 1.050 (30%) |
| Festas e lazer | R$ 350 (10%) | R$ 525 (15%) | R$ 700 (20%) |
| Investimento de longo prazo | — | R$ 350 (10%) | R$ 1.750 (50%) |
A Ana tem uma fatura parcelada no rotativo. Para ela, cada real que abate a dívida “rende” o equivalente aos juros que deixam de ser cobrados. Mesmo assim, ela guarda um pouco para a reserva e para janeiro, para não voltar ao cartão em fevereiro. Uma dica importante: antes de pagar, ligue para o banco e pergunte se há desconto para quitação à vista. Muitas vezes há.
O Bruno está em dia, mas não tem nenhum colchão. Metade do 13º vai para a reserva, numa aplicação com liquidez diária. Se ele ainda não sabe qual é o tamanho ideal dessa reserva, a Calculadora de Reserva de Emergência do site ajuda a chegar num número com base nos gastos dele. Para entender quantos meses fazem sentido para cada perfil, veja o guia de reserva de emergência: quanto guardar.
A Carla já tem reserva completa e nenhuma dívida. Ela pode direcionar metade para o longo prazo. Colocando R$ 1.750 todo fim de ano durante 20 anos, com um rendimento hipotético de 5% ao ano acima da inflação, ela chegaria perto de R$ 58 mil em valores de hoje, só com o 13º. Você pode testar outros cenários na Calculadora de Juros Compostos.
As despesas de janeiro que o 13º pode cobrir
Muita gente esquece que janeiro e fevereiro têm contas que se repetem todo ano. Não são surpresa, só são concentradas. Usar parte do 13º para elas é uma forma de não começar o ano no vermelho. Uma estratégia que funciona bem é criar uma caixinha de objetivo para gastos grandes e previsíveis e colocar esse dinheiro lá assim que ele cair.
- IPVA: vários estados dão desconto para pagamento em cota única no começo do ano.
- IPTU: muitas prefeituras também oferecem abatimento para pagamento à vista.
- Educação: matrícula, material escolar e uniforme chegam juntos.
- Seguros e anuidades: seguro do carro, anuidades profissionais, planos anuais.
- Faturas de dezembro: o que foi comprado no cartão nas festas vence justamente em janeiro.
Vantagens de planejar o 13º com antecedência
- Você decide com calma, antes do clima de compras de dezembro.
- Consegue negociar descontos à vista em dívidas e impostos.
- Evita usar o cartão para presentes e depois parcelar a fatura.
- Transforma um dinheiro “solto” em avanço real em metas como reserva e aposentadoria.
- Aproveita as festas sem culpa, porque a parte do lazer foi planejada.
Riscos e erros mais comuns
O erro mais frequente é gastar por antecipação: comprar em novembro contando com um 13º que ainda não caiu, no cartão, e descobrir em dezembro que o valor líquido era menor que o esperado. Lembre que a segunda parcela vem com os descontos de INSS e Imposto de Renda, então ela costuma ser menor que a primeira. Quem decide o que fazer com o 13º salário só depois de gastar parte dele perde justamente a vantagem de ele ser previsível.
- Ignorar a dívida cara e investir o 13º rendendo muito menos do que os juros que você paga.
- Gastar tudo nas festas e começar janeiro precisando de crédito.
- Antecipar o 13º com empréstimo sem necessidade real, pagando juros por um dinheiro que já era seu.
- Não conferir o valor líquido e planejar em cima do valor bruto.
- Aplicar em algo sem liquidez quando o objetivo é a reserva de emergência.
Sobre a antecipação: alguns bancos oferecem adiantamento do 13º como uma linha de crédito. Pode fazer sentido para trocar uma dívida muito mais cara, mas cobra juros e IOF. Antes de contratar, compare o Custo Efetivo Total e pergunte-se se o gasto não pode esperar algumas semanas.
Conclusão
Saber o que fazer com o 13º salário depende de onde você está hoje. Para quem tem dívida cara, a melhor aplicação costuma ser quitá-la. Para quem está em dia mas sem colchão, a reserva vem antes de qualquer outro plano. E para quem já tem as duas coisas resolvidas, o 13º pode ser um impulso anual para objetivos de longo prazo, como uma renda complementar na aposentadoria. Se você tem carteira assinada e pensa nisso, vale entender se a previdência privada vale a pena para quem é CLT.
Em todos os casos, reserve uma parte para aproveitar o fim de ano. Dinheiro também serve para viver bem. A diferença é que, com a divisão feita antes, você aproveita sabendo que janeiro está coberto. Se quiser uma estrutura simples para organizar o resto do ano, o método 50-30-20 é um bom ponto de partida. E, antes de uma compra grande de fim de ano, passe pela Matriz de Decisão de Compras: são sete perguntas rápidas que ajudam a separar vontade de necessidade.
Fontes
- DIEESE — Pagamento do 13º salário deve colocar R$ 369,4 bilhões na economia (nov/2025)
- Lei nº 4.090/1962 — institui a gratificação de Natal (13º salário)
- Lei nº 4.749/1965 — prazos de pagamento do 13º salário
- Banco Central do Brasil — cheque especial e rotativo do cartão
- Lei nº 14.690/2023 — limite de juros do rotativo do cartão
Gostou? Estamos nas redes sociais!